Казахстан уже год активно ведет переговоры о том, как должен работать Тенгиз с 2033 года. И вот, откуда-то в СМИ попали вполне конкретные детали закрытых и секретных переговоров. Сообщается, что Казахстан, якобы, хочет увеличить свою долю в проекте до 35% и получить единовременно 10 млрд долларов. Однако, когда такая информация попадает в публичное пространство, сразу становится интересно – а кому она выгодна?
Ulysmedia.kz попытался понять – сколько на самом деле стОит месторождение и кто стоИт за утечкой информации?
Тенгиз для Казахстана – это первенец среди «трех китов» отечественной нефтянки. Контракт на его разработку был подписан в 1993 году на 40 лет. Уже после соглашения о разделе продукции были подписаны по Карачаганаку и Кашагану, соответственно, и истекают они позже.
А вот насколько успешными будут переговоры по их продлению зависит в том числе от итогов переговоров по Тенгизу. Сейчас доли в разработке месторождения распределены следующим образом: Chevron – 50%, ExxonMobil – 25%, КМГ – 20%, Lukoil – 5%.
Недавно, с подачи агентства Bloomberg, в информпространство просочились цифры: за продление контракта на разработку Казахстан требует увеличение доли страны до 35% и единовременной выплаты в размере 10 млрд долларов.
Если учесть, что ранее американские партнеры по месторождению озвучивали сумму единовременной выплаты в 1,5 млрд долларов, а о пересмотре долей и вовсе не говорили, кажется, что обнародованные новые цифры – безоговорочная победа казахстанской стороны.
Но так ли это?
По итогам второго квартала 2026 года компания Chevron зафиксировала рекордную чистую прибыль в размере 12,1 млрд долларов, при этом добыча нефти достигла столь же рекордных 4,07 баррелей нефтяного эквивалента в сутки. Одним из драйверов этого роста стал именно Тенгиз, совокупная перерабатывающая мощность которого превысила 1 млн баррелей в сутки.
Согласно отчету ТОО «Тенгизшевройл», в 2025 году компания добыла 39 млн тонн нефти, или 311,3 млн баррелей. Прямые финансовые выплаты Казахстану составили 10,6 млрд долларов. Но в этой сумме «сидят» не только налоги и роялти, но и платежи государственным компаниям, распределение прибыли казахстанскому акционеру, закупки отечественных товаров и услуг, а также зарплаты местных работников.
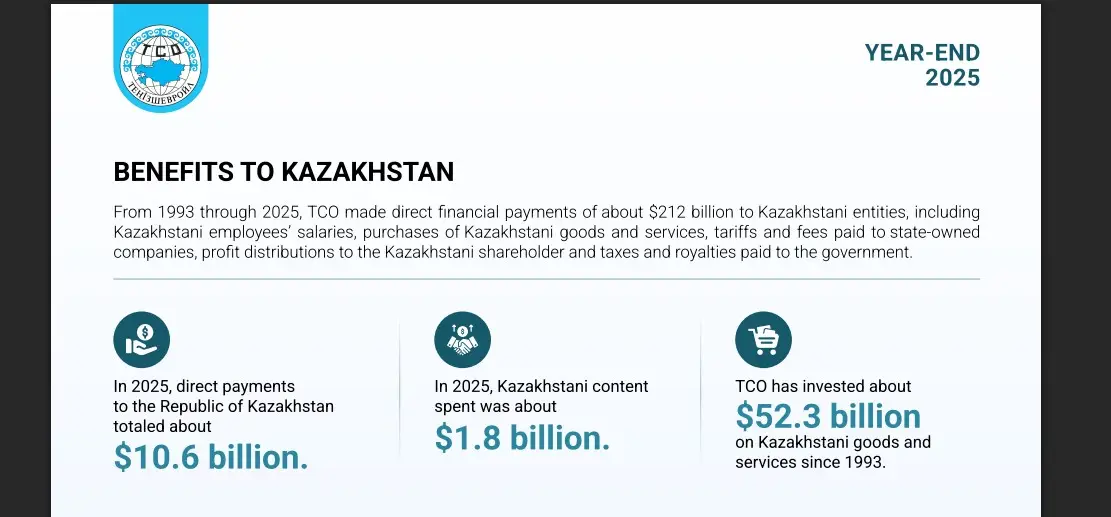
Из годового отчета ТОО “Тенгизшевройл”
Неплохо зарабатывают члены консорциума и ежегодно.
- По моим прогнозам, за 2026 год операционная прибыль ТШО составит 20 – 25 млрд долларов, чистая – в районе 6 млрд долларов. Плюс у них есть нераспределенная прибыль в размере 30 млрд долларов, - приводит цифры в беседе с корреспондентом Ulismedia.kz директор общественного фонда Energy Monitor Нурлан Жумагулов.
Сейчас нефть дорожает, казахстанская – особенно. Как он резюмирует, 10 млрд долларов, которые Казахстан, по данным СМИ, требует в качестве разового платежа, это сумма, которую компания вернет себе чуть более, чем за год.
А пользоваться месторождением она будет несколько десятилетий.
Нурлан Жумагулов, фото: СЦК
При этом, как считает Нурлан Жумагулов, крайне важно, чтобы этот платеж выдержал несколько принципиальных условий.
- Очень важно соблюсти условие, чтобы эти 10 млрд долларов поступили отдельно от акционеров, без участия «КазМунайГаза». То есть каждый акционер – Chevron, ExxonMobil, «Лукойл», если захочет остаться, - должен заплатить свою часть. И деньги эти должны быть уплачены не из оборота ТШО, а из карманов его акционеров, - говорит он.
Аналитик нефтегазового рынка, автор Telegram-канала Pace Аскар Исмаилов озвучивает еще одно важное условие: эти деньги нужны Казахстану не в 2033 году, а сейчас.
- Понятное дело, что наши партнеры по Тенгизу могут захотеть платить равными долями в течение какого-то времени, могут захотеть выплатить нам эту сумму не ранее 2033 года, то есть к моменту продления контракта. Потому что 10 млрд долларов сейчас и 10 млрд долларов через 5 лет – это совершенно разные по своей покупательской способности деньги, - говорит он.
Эти моменты на самом деле критически принципиальны для Казахстана и казахстанцев: народ, как хозяин всех казахстанских недр, во-первых, не должен платить за свою же нефть через ТШО. И не должен ждать платежа за продолжение пользования его месторождением пять лет.
Возможна, по мнению экспертов и еще одна уловка:
- Прозвучала цифра - увеличение доли КМГ до 35% в проекте. Это 15% к существующему уровню. По сути, если увеличение доли произойдет в 2028 году, то есть за 5 лет до окончания действующего контракта, КазМунайГаз за эти 5 лет получит примерную дополнительную прибыль а размере тех самых 10 млрд долларов. Но тут крайне важно понимать, что КМГ не равно “государство”. У них есть собственные нужды, на которые они могут потратить деньги. Сейсморазведка, бурение новых скважин или строительство социальных проектов. Это не прямые дивиденды республике, - говорит Нурлан Жумагулов.
Аскар Исмаилов считает, что и увеличение доли Казахстана на Тенгизе вовсе не обязательно должно быть связано с КМГ.
- КазМунайГаз - компания с очень большим количеством зрелых месторождений. И с каждым годом у них все больше растут операционные затраты. Прибавьте к этому программу ЕСОТ, в которой заложены обязательства по увеличению фонда оплаты труда на 10% ежегодно. Если эти затраты будут покрываться за счет доли компании в ТШО, бюджету страны это совершенно невыгодно, - говорит Аскар Исмаилов.
Аскар Исмаилов, фото: личный архив
Он считает, что с учетом растущего процента попутного газа в нефти Тенгиза, абсолютно логичным было бы появление в консорциуме АО «КазахГаз».
Причем его доля должна быть сформирована за счет пересмотра долей других участников консорциума без участия КазМунайГаза.
Но прежде чем приступать к этой дележке, надо понять: а почему вообще в общественном поле возникли эти цифры?
Как предполагает Нурлан Жумагулов, утечку могли спровоцировать именно иностранные пользователи Тенгиза.
- По моей информации, КазМунайГаз закладывал увеличение доли Казахстана от 50%. И это - абсолютно справедливое распределение, - говорит он.
Да, Тенгиз достаточно зрелое месторождение, но как минимум еще лет 20 оно будет крайне рентабельным.
И Казахстан вправе требовать не менее половины доходов от продажи своей же нефти.
Схожего мнения придерживается и директор Energy Analytics Абзал Нарымбетов.
- Заголовок «Казахстан требует 10 млрд и 35%» звучит как жесткая позиция. В правильной рамке он звучит иначе: Казахстан готов передать 65% крупнейшего месторождения страны на годы после 2033-го за единовременный платеж, - пишет он.
Как напоминает Нарымбетов, вообще-то с 2033 года Казахстану будут принадлежать 100% Тенгиза. И наша страна будет вольна решить - кого и на каких условиях звать в партнеры по разработке месторождения.
Абзал Нарымбетов, фото: Казахстанская правда
И в этой позиции 35% доли нашей страны - просто мизер, который выгоден партнерам Казахстана по Тенгизу, но не Казахстану.
При таком раскладе, даже с учетом обсуждаемого, но еще не фактического снижения добычи нефти на месторождении, единовременный платеж за пользованием Тенгизом иностранныые компании отобьют примерно за год.
- Для масштаба можно взять прогноз ExxonMobil, по которому добыча к 2035 году упадет примерно до 500 тыс. баррелей в сутки. Тогда 65% — это около 120 млн баррелей в год. При цене в 70 долларов за баррель это порядка 8 миллиардов долларов ежегодной выручки, - напоминает он.
Нарымбетов предлагает не брать за основу озвученные в СМИ цифры, потому что если общественное сознание примет их, любой результат, близкий к ним, впоследствии можно будет представить как успешный исход переговоров, даже если потенциальная стоимость предоставляемых прав существенно выше.
Согласны с тем, что эти цифры - начальные ориентиры торга и другие опрошенные Ulysmedia.kz эксперты.
При этом все они сходятся в одном: сейчас, на фоне ситуации в Ормузском проливе и растущей геополитической нестабильности, переговорные позиции Казахстана сильный как никогда. Американские компании не хотят уходить с Тенгиза.
Но и нам, на самом деле, невыгоден их уход. Во-первых, у Тенгиза крайне сложная геология, а нефть содержит большую примесь серы. Для доведения проекта «до ума», нам интересны иностранные технологии.
Во-вторых, самостоятельная разработка Тенгиза влечет за собой и геополитические риски.
- Нам американские инвестиции нужны не просто с точки зрения добычи нефти и пополнения бюджета. Казахстану, с его многовекторностью и геополитической гибкостью, американские инвестиции нужны еще и для того, чтобы сохранять баланс между Россией и Китаем. Потому что если американских инвестиций не будет, Казахстан очень сильно и быстро почувствует, как Россия и Китай начинают давить, - говорит Аскар Исмаилов.
Нурлан Жумагулов, в свою очередь, напоминает - нефть мало добыть, ее надо еще и поставить покупателям. У Казахстана особой альтернативы КТК в этой сфере нет.
- После событий февраля 2022 года, когда ситуация начала меняться, что сделали США? Министерство финансов США выпустило отдельный указ о том, что КТК не находится под санкциями и санкции на него не распространяются. Хотя труба идет через Россию, там есть участие «Лукойла», «Транснефти». Но если мы сейчас прогоним американцев, где гарантия, что все будет нормально, - задается вопросом он.
Поэтому, как резюмируют эксперты, вопрос пересмотра договора по Тенгизу совсем не прост.
Как они полагают, пока все цифры, публикуемые в СМИ, скорее попытка «прощупать» общественное мнение и увидеть реакцию чиновников.
Возможно, что с них идет торг? Не исключено. А возможно, что кто-то хочет, чтобы было именно так, а в реальных переговорах звучат более жесткие требования Казахстана.
- Я думаю, что параметры, в рамках которых будут идти переговоры, мы узнаем по итогам поездки Касым-Жомарта Токаева на саммит G20 в Майями. Скорее всего, столь важные вопросы будет обсуждать лично глава государства, - говорит Нурлан Жумагулов.
Кроме того, как напоминают эксперты, разовый платеж и доля в активах проекта – это лишь часть сделки. Куда важнее другое. По какому налоговому режиму будет работать Тенгизшевройл или его преемник? Как будут распределяться его остальные обязательные платежи? Какой процент казсодержания в работах он должен будет обеспечить?
Критичных моментов очень много, в том числе – время. Когда будет заключен новый контракт? В 2033 году, позже или раньше?
Сейчас Казахстан с иностранными мейджорами заключает улучшенные модельные контракты. Они гарантируют инвесторам стабильность, но при этом ставят перед ними ряд весьма жестких условий, в том числе – по закупу не менее 70% товаров и услуг у казахстанских поставщиков, обязательства по поставкам на внутренний рынок, а также контроль за средствами, направленными на НИОКР и в местные бюджеты.
Перейдут ли на него пользователи Тенгиза? Если нет, то как иначе они будут повышать свое участие в развитии Казахстана? Вырастет ли ставка дополнительного роялти хотя бы до 25% или иностранцы попытаются ее оставить на текущих 15%?
Все это, как и увеличение доли Казахстана в месторождении не менее, чем до 50%, на самом деле, и должно стать основной темой переговоров.
Но самое главное, общество уже должно, наконец, понять, что это не иностранные партнеры оказывают Казахстану честь, предлагая увеличить долю до 35% и, так уж и быть, выплатив разовый платеж в 10 млрд долларов.
Это Казахстан дает им скидку, позволяя получать половину или чуть меньше доходов от эксплуатации Тенгиза.
Наши месторождения, и Тенгиз в том числе – это национальный ресурс, а не актив, который Казахстан должен выкупать у иностранных партнеров. Поэтому вопрос не в том, сколько процентов нам разрешат получить, а в том, на каких условиях государство готово предоставить инвесторам право продолжать его разработку.